법인 전환하면서 권리금(영업권) 받고 절세하는 방법 (필요경비 60%)
핵심 요약
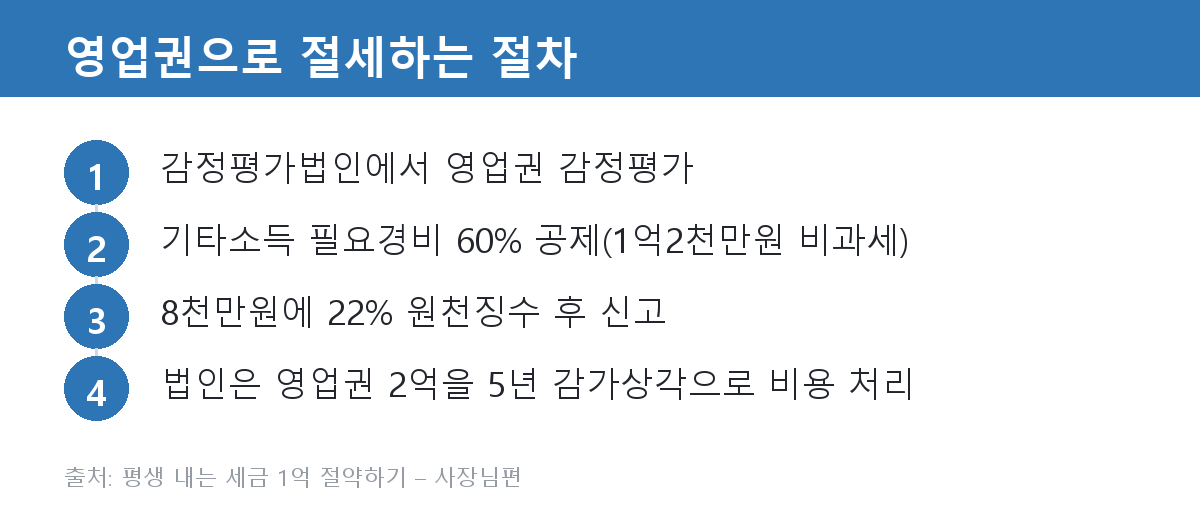
- 개인사업자를 법인으로 전환할 때 영업권(권리금)을 설정하면 소득세와 법인세를 크게 절세할 수 있다. 영업권은 감정평가법인을 통해 감정평가를 받는 것이 좋다.
- 세법상 영업권은 기타소득으로 60%를 필요경비로 공제해 준다. 영업권 2억원이면 1억2천만원은 비과세, 나머지 8천만원에만 22%(1천760만원)를 과세한다.
- 같은 2억을 사업소득(순이익)으로 가져가면 6천166만원을 내지만 영업권으로 가져가면 소득세 4천688만원, 건강보험료 960만원을 절세하고, 법인도 5년 감가상각으로 1천980만원을 추가 절세한다.
개인사업자에서 법인으로 전환할 때 영업권을 통해 세금을 절세할 수 있습니다. 영업권은 쉽게 말하면 권리금입니다. 권리금이란 영업 시설·노하우·단골고객 등을 넘겨주면서 받는 대가입니다. 치킨집을 다른 사람에게 팔면 시설과 단골 고객이 있으니 권리금을 받겠죠.
개인에서 법인으로 전환하는 것도 마찬가지입니다. 개인과 법인은 주체가 다르기 때문에 권리금을 주고받는 게 가능합니다. 개인사업자는 사장님 본인이 주인이지만, 법인은 법에서 정한 새로운 인격체로 별개의 주체이기 때문입니다.
영업권은 어떻게 설정할까?
영업권을 설정할 때는 감정평가법인을 통해 감정평가를 받는 것이 좋습니다. 객관적으로 시가를 측정할 수 있기 때문입니다.
영업권의 절세 효과 (개인 입장: 기타소득 필요경비 60%)
세법상 영업권은 기타소득으로 60%의 필요경비를 공제해 줍니다. 예를 들어 영업권 금액이 2억원이 나왔다고 하면, 그 60%인 1억2천만원은 필요경비로 인정되어 나머지 8천만원에 대해서만 세금을 내면 됩니다. 쉽게 말해 1억2천만원은 세금을 한 푼도 내지 않는 비과세 소득이 되고, 8천만원에 대해 22%로 원천징수해 1천760만원을 기타소득세로 냅니다.
⚠️ 기타소득과 다른 소득을 합쳐서 다음 해에 종합소득세로 신고해야 합니다.
만약 같은 2억을 사업소득(순이익)으로 가져온다면 세금을 6천166만원 정도 내야 하고, 건강보험료까지 따지면 더 많이 냅니다. 같은 2억을 영업권으로 가져오면 소득세 4천688만원을 절세할 수 있습니다.
비교 | 사업소득(순이익) 2억원 | 영업권 소득 2억원 |
필요경비 | 없음 | 필요경비 60% |
필요경비액 | 없음 | 1억2천만원 |
과세표준 | 2억원 | 8천만원 |
원천징수 | 없음 | 1천760만원 |
실제 세부담액 | 6천166만원 | 1천478만원 |
소득세 절세액 | - | 4천688만원 |
건강보험료(8%) | 1천600만원 | 640만원 |
건강보험료 절세액 | - | 960만원 |
📌 건강보험료: 실제 ’25년 지역가입자 건강보험료율은 7.09%이나, 장기요양보험 포함 8%로 계상한 수치입니다.
법인 입장의 절세 효과 (영업권 5년 감가상각)
법인은 개인에게 영업권 대금 2억원을 지급해야 합니다. 지급할 때는 기타소득세 1천760만원을 공제한 나머지 1억8천240만원만 지급하면 됩니다. 법인은 2억원을 영업권으로 고정자산에 등록할 수 있고, 5년에 걸쳐 감가상각비로 비용 처리할 수 있습니다(매년 4천만원씩).
법인의 순이익이 2억원 이하라고 가정하면, 매년 4천만원씩 감가상각비로 비용 처리해 순이익이 1억6천만원이 됩니다. 법인세율 11%(지방세 포함)로 따지면 매년 396만원씩, 5년간 1천980만원을 절세할 수 있습니다.
정리: 영업권 절세 효과
- 개인: 영업권 2억 중 1억2천만원 비과세, 사업소득 대비 소득세 4천688만원 + 건강보험료 960만원 절세
- 법인: 영업권 2억을 5년 감가상각해 법인세 1천980만원 절세
- 결과적으로 개인↔법인 양쪽에서 소득세와 법인세를 크게 절세
💡 영업권 금액이 커서 자금 부담을 느낄 수 있는데, 그럴 때는 법인이 일단 영업권에 대한 기타소득 원천징수를 하고 세금을 낸 뒤, 법인과 개인사업자가 협의해 지급 일정을 정하면 됩니다.
자주 묻는 질문 (FAQ)
Q. 법인 전환 시 영업권(권리금)이 뭔가요?
A. 영업 시설·노하우·단골고객 등을 넘겨주면서 받는 대가입니다. 개인과 법인은 별개의 주체이므로, 법인 전환 시 개인이 법인에게 권리금을 받을 수 있습니다.
Q. 영업권의 필요경비는 얼마나 인정되나요?
A. 기타소득으로 60%가 필요경비로 공제됩니다. 영업권 2억이면 1억2천만원은 비과세이고, 나머지 8천만원에만 22%로 원천징수합니다.
Q. 2억을 사업소득 대신 영업권으로 가져가면 얼마나 절세되나요?
A. 사업소득은 6천166만원을 내지만 영업권은 실제 세부담 1천478만원으로, 소득세 4천688만원과 건강보험료 960만원을 절세합니다.
Q. 법인 쪽 절세 효과도 있나요?
A. 네. 법인은 영업권 2억을 고정자산으로 등록해 5년간 매년 4천만원씩 감가상각하고, 법인세 9.9% 기준 5년간 1천980만원을 절세합니다.
Q. 영업권 대금이 부담되면 어떻게 하나요?
A. 법인이 먼저 기타소득 원천징수를 하고 세금을 낸 뒤, 법인과 개인이 협의해 지급 일정을 나눠 정하면 됩니다.
핵심 정리
- 법인 전환 시 영업권(권리금)을 설정하면 개인·법인 양쪽에서 절세된다.
- 영업권은 기타소득으로 필요경비 60% 공제, 2억이면 1억2천만원이 비과세다.
- 같은 2억을 영업권으로 받으면 사업소득 대비 소득세 4천688만원 + 건강보험료 960만원 절세.
- 법인은 영업권 2억을 5년 감가상각해 법인세 1천980만원을 추가 절세한다.
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #법인전환 #영업권 #권리금 #기타소득 #필요경비60 #법인전환절세 #감가상각 #소득세절세 #건강보험료절세 #감정평가





법인 전환하면서 권리금(영업권) 받고 절세하는 방법 (필요경비 60%)
핵심 요약
개인사업자에서 법인으로 전환할 때 영업권을 통해 세금을 절세할 수 있습니다. 영업권은 쉽게 말하면 권리금입니다. 권리금이란 영업 시설·노하우·단골고객 등을 넘겨주면서 받는 대가입니다. 치킨집을 다른 사람에게 팔면 시설과 단골 고객이 있으니 권리금을 받겠죠.
개인에서 법인으로 전환하는 것도 마찬가지입니다. 개인과 법인은 주체가 다르기 때문에 권리금을 주고받는 게 가능합니다. 개인사업자는 사장님 본인이 주인이지만, 법인은 법에서 정한 새로운 인격체로 별개의 주체이기 때문입니다.
영업권은 어떻게 설정할까?
영업권을 설정할 때는 감정평가법인을 통해 감정평가를 받는 것이 좋습니다. 객관적으로 시가를 측정할 수 있기 때문입니다.
영업권의 절세 효과 (개인 입장: 기타소득 필요경비 60%)
세법상 영업권은 기타소득으로 60%의 필요경비를 공제해 줍니다. 예를 들어 영업권 금액이 2억원이 나왔다고 하면, 그 60%인 1억2천만원은 필요경비로 인정되어 나머지 8천만원에 대해서만 세금을 내면 됩니다. 쉽게 말해 1억2천만원은 세금을 한 푼도 내지 않는 비과세 소득이 되고, 8천만원에 대해 22%로 원천징수해 1천760만원을 기타소득세로 냅니다.
⚠️ 기타소득과 다른 소득을 합쳐서 다음 해에 종합소득세로 신고해야 합니다.
만약 같은 2억을 사업소득(순이익)으로 가져온다면 세금을 6천166만원 정도 내야 하고, 건강보험료까지 따지면 더 많이 냅니다. 같은 2억을 영업권으로 가져오면 소득세 4천688만원을 절세할 수 있습니다.
비교
사업소득(순이익) 2억원
영업권 소득 2억원
필요경비
없음
필요경비 60%
필요경비액
없음
1억2천만원
과세표준
2억원
8천만원
원천징수
없음
1천760만원
실제 세부담액
6천166만원
1천478만원
소득세 절세액
-
4천688만원
건강보험료(8%)
1천600만원
640만원
건강보험료 절세액
-
960만원
📌 건강보험료: 실제 ’25년 지역가입자 건강보험료율은 7.09%이나, 장기요양보험 포함 8%로 계상한 수치입니다.
법인 입장의 절세 효과 (영업권 5년 감가상각)
법인은 개인에게 영업권 대금 2억원을 지급해야 합니다. 지급할 때는 기타소득세 1천760만원을 공제한 나머지 1억8천240만원만 지급하면 됩니다. 법인은 2억원을 영업권으로 고정자산에 등록할 수 있고, 5년에 걸쳐 감가상각비로 비용 처리할 수 있습니다(매년 4천만원씩).
법인의 순이익이 2억원 이하라고 가정하면, 매년 4천만원씩 감가상각비로 비용 처리해 순이익이 1억6천만원이 됩니다. 법인세율 11%(지방세 포함)로 따지면 매년 396만원씩, 5년간 1천980만원을 절세할 수 있습니다.
정리: 영업권 절세 효과
💡 영업권 금액이 커서 자금 부담을 느낄 수 있는데, 그럴 때는 법인이 일단 영업권에 대한 기타소득 원천징수를 하고 세금을 낸 뒤, 법인과 개인사업자가 협의해 지급 일정을 정하면 됩니다.
자주 묻는 질문 (FAQ)
Q. 법인 전환 시 영업권(권리금)이 뭔가요?
A. 영업 시설·노하우·단골고객 등을 넘겨주면서 받는 대가입니다. 개인과 법인은 별개의 주체이므로, 법인 전환 시 개인이 법인에게 권리금을 받을 수 있습니다.
Q. 영업권의 필요경비는 얼마나 인정되나요?
A. 기타소득으로 60%가 필요경비로 공제됩니다. 영업권 2억이면 1억2천만원은 비과세이고, 나머지 8천만원에만 22%로 원천징수합니다.
Q. 2억을 사업소득 대신 영업권으로 가져가면 얼마나 절세되나요?
A. 사업소득은 6천166만원을 내지만 영업권은 실제 세부담 1천478만원으로, 소득세 4천688만원과 건강보험료 960만원을 절세합니다.
Q. 법인 쪽 절세 효과도 있나요?
A. 네. 법인은 영업권 2억을 고정자산으로 등록해 5년간 매년 4천만원씩 감가상각하고, 법인세 9.9% 기준 5년간 1천980만원을 절세합니다.
Q. 영업권 대금이 부담되면 어떻게 하나요?
A. 법인이 먼저 기타소득 원천징수를 하고 세금을 낸 뒤, 법인과 개인이 협의해 지급 일정을 나눠 정하면 됩니다.
핵심 정리
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #법인전환 #영업권 #권리금 #기타소득 #필요경비60 #법인전환절세 #감가상각 #소득세절세 #건강보험료절세 #감정평가