가족 법인으로 절세하는 5가지 방법 (낮은 법인세·배당분산·주식증여)
핵심 요약
- 가족 법인은 가족을 주주로 구성한 법인이다. 소득세(6%~45%)보다 낮은 법인세(9%~19%)를 적용받아 절세할 수 있다.
- 가족 법인으로 부동산에 투자하면 지분율만큼 가족에게 자산이 분배되고, 배당을 지분별로 나누면 금융소득 종합과세를 피해 15.4% 분리과세를 받을 수 있다.
- 부동산을 주식으로 증여·상속하면 취득세가 없고, 가족 법인 부동산은 시세가 아닌 기준시가·장부가액으로 평가돼 상속·증여세를 줄일 수 있다.
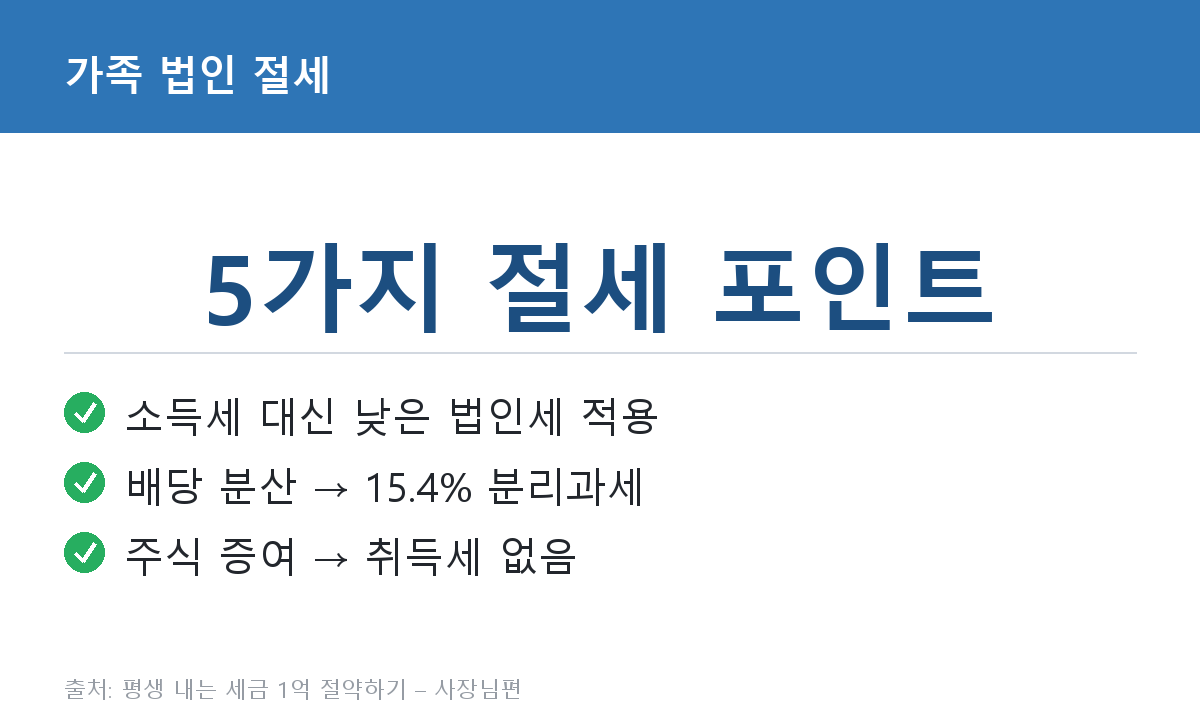
요즘 가족 법인 얘기가 많이 나옵니다. 가족 법인이란 한마디로 가족들이 함께 구성원이 되어 만든 법인입니다. 법인의 주인은 주주인데, 그 주주를 가족으로 구성한 것이 가족 법인입니다. 삼성·현대 같은 대기업도 처음에는 모두 가족 법인으로 시작했습니다. 가족 법인으로 세금을 줄이는 5가지 방법을 알아봅니다.
1. 낮은 법인세를 적용받는다
가장 좋은 방법은 아버지나 어머니가 기존에 하던 개인 사업을 법인으로 만드는 것입니다. 소득세에 비해 법인세가 낮기 때문입니다. 종합소득세율은 6%~45%인데 법인세는 10%~20%로 거의 절반입니다(순이익 2억 이하 10%, 2억 초과 200억까지 20%).
개인사업자로 순이익이 10억이면 지방세 포함 소득세가 4억2천만원, 법인세는 1억9천만원 정도입니다. 법인세가 2억3천만원이나 적습니다. 세금 내고 남는 금액이 개인은 5억8천만원, 법인은 8억1천만원입니다. 법인은 남은 8억으로 공장을 짓거나 사람을 더 고용하는 등 투자할 잉여 자금이 많아져, 회사를 키우려면 법인이 훨씬 유리합니다.
2. 가족 법인으로 부동산 임대·투자해 절세한다
부동산임대업을 개인으로 해서 순이익 2억이면 지방세 포함 소득세가 6천166만원입니다. 그런데 법인은 법인세가 대략 1천980만원 정도로, 4천만원 넘게 절세됩니다.
가족 법인으로 상가·오피스텔·땅에 투자할 수도 있습니다. 예를 들어 가족 법인으로 5억짜리 땅을 샀는데 10년 후 15억이 되었다면, 지분율만큼 자산이 증가한 효과가 있습니다. 아버지 25%, 어머니 25%, 아들 25%, 딸 25%로 지분을 가졌다면 상승분 10억에 대해 각자 25%씩, 1인당 2억5천만원씩 자산이 늘어난 셈입니다.
📌 법인으로 부동산에 투자하면 배우자·자녀에게 자연스럽게 수익이 분배되어 증여세 없이 부를 나눌 수 있습니다. 단, 법인이 땅을 팔면 법인세를 내야 하고, 수익금을 배당하면 배당소득세도 내야 합니다.
3. 배당소득 분산으로 절세한다
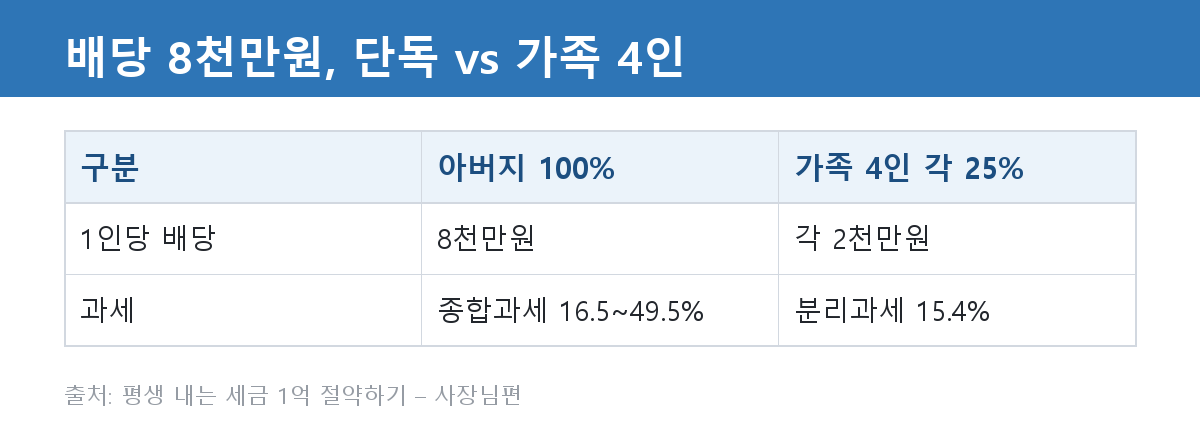
아버지 혼자 100% 지분을 가진 회사에서 배당을 8천만원 받으면, 금융소득이 2천만원을 초과해 금융소득 종합과세 대상이 됩니다. 그러면 2천만원 초과분이 다른 근로소득·사업소득과 합산되어 더 높은 세율(16.5%~49.5%)로 과세될 수 있습니다.
반면 가족 법인으로 아버지·어머니·아들·딸이 각각 25% 지분을 가지면, 8천만원이 각각 2천만원씩 배당됩니다. 그러면 15.4%로 분리과세를 적용받아 아버지 혼자 받는 것보다 세금을 절약할 수 있고, 자녀들에게 배당금 명목의 자금도 만들어 줄 수 있습니다.
4. 부동산 대신 주식으로 증여·상속하면 취득세가 없다
부동산을 상속받으면 취득세를 내야 합니다. 예를 들어 부동산이 10억이면 취득세를 3천160만원이나 내야 합니다. 그런데 가족 법인 명의로 부동산을 편입시키고 설립 시점부터 가족이 주식을 100% 소유한 경우라면, ‘부동산’이 아니라 법인의 ‘주식’으로 상속받게 됩니다. 부동산 취득이 아니라 주식 승계이기 때문에 취득세가 없습니다.
5. 가족 법인 부동산은 기준시가·장부가액으로 평가할 수 있다.
상속·증여 시 재산 평가는 시세로 하는 게 원칙이라, 시세가 높을수록 세금을 많이 냅니다. 꼬마 빌딩을 직접 상속·증여받으면 보통 감정평가를 받아 시세로 평가합니다. 그런데 가족 법인이 꼬마 빌딩을 갖고 있으면 주식으로 상속·증여가 이루어져, 부동산을 시세가 아니라 기준시가나 장부가액으로 평가하게 됩니다. 평가금액이 감정평가보다 낮게 나와 상속세·증여세를 절세할 수 있습니다.
💡 예를 들어 꼬마 빌딩 감정가액이 20억이라면 기준시가나 장부가액은 15억~17억이 될 수도 있습니다. 부동산으로 받는 것보다 가족 법인 주식으로 받는 게 절세에 유리합니다.
가족 법인은 어떻게 설립할까?
처음 설립할 때 주주를 아버지·어머니·자녀로 구성하면 됩니다. 자본금을 납입하는데, 예를 들어 자본금 2억원이라면 아버지 5천만원, 어머니 5천만원, 아들 5천만원, 딸 5천만원처럼 납입하면 됩니다.
아들·딸이 납입할 돈이 없다면 현금으로 증여하는 방법도 있습니다. 자녀가 만 19세 이상이면 10년에 5천만원까지 증여재산공제를 받아 증여세 없이 줄 수 있습니다.
📌 2024년부터 자녀의 혼인신고일 전후 2년, 또는 자녀가 손자녀를 출산한 날로부터 2년 이내에 추가로 1억을 더 공제받습니다. 자녀 혼인이나 손자녀 출산 시점에 증여하면서 가족 법인을 설립하는 것도 좋은 방법입니다.
자주 묻는 질문 (FAQ)
Q. 가족 법인이 뭔가요?
A. 가족을 주주로 구성해 만든 법인입니다. 법인의 주인은 주주인데, 그 주주를 가족으로 구성한 것입니다.
Q. 가족 법인의 절세 효과가 가장 큰 부분은?
A. 소득세(6%~45%)보다 낮은 법인세(9%~19%)를 적용받는 것이 기본이고, 부동산 투자·배당 분산·주식 증여를 통해 추가 절세가 가능합니다.
Q. 배당을 가족에게 나누면 왜 세금이 줄어드나요?
A. 1인당 금융소득이 2천만원을 넘으면 종합과세(16.5%~49.5%)되지만, 가족 4인이 각 2천만원씩 받으면 15.4% 분리과세로 끝나기 때문입니다.
Q. 부동산을 주식으로 증여하면 정말 취득세가 없나요?
A. 설립 시점부터 가족이 주식을 100% 소유한 가족 법인의 부동산은 부동산이 아닌 주식으로 승계되므로 취득세가 없습니다.
Q. 자녀가 자본금 낼 돈이 없으면 어떻게 하나요?
A. 현금으로 증여하면 됩니다. 만 19세 이상 자녀는 10년에 5천만원까지 증여세 없이 받을 수 있고, 2024년부터 혼인·출산 시 1억을 추가 공제받습니다.
핵심 정리
- 가족 법인은 소득세(6~45%)보다 낮은 법인세(9~19%)로 절세의 기본 틀을 만든다.
- 부동산 투자 시 지분율만큼 가족에게 자산이 분배돼 증여세 없이 부를 나눈다.
- 배당을 가족 지분별로 나누면 15.4% 분리과세로 종합과세를 피할 수 있다.
- 부동산을 주식으로 증여·상속하면 취득세가 없고, 기준시가·장부가액 평가로 상속·증여세를 줄인다.
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #가족법인 #법인절세 #배당소득분산 #금융소득종합과세 #주식증여 #상속증여세 #부동산법인 #법인세 #증여재산공제 #절세방법





가족 법인으로 절세하는 5가지 방법 (낮은 법인세·배당분산·주식증여)
핵심 요약
요즘 가족 법인 얘기가 많이 나옵니다. 가족 법인이란 한마디로 가족들이 함께 구성원이 되어 만든 법인입니다. 법인의 주인은 주주인데, 그 주주를 가족으로 구성한 것이 가족 법인입니다. 삼성·현대 같은 대기업도 처음에는 모두 가족 법인으로 시작했습니다. 가족 법인으로 세금을 줄이는 5가지 방법을 알아봅니다.
1. 낮은 법인세를 적용받는다
가장 좋은 방법은 아버지나 어머니가 기존에 하던 개인 사업을 법인으로 만드는 것입니다. 소득세에 비해 법인세가 낮기 때문입니다. 종합소득세율은 6%~45%인데 법인세는 10%~20%로 거의 절반입니다(순이익 2억 이하 10%, 2억 초과 200억까지 20%).
개인사업자로 순이익이 10억이면 지방세 포함 소득세가 4억2천만원, 법인세는 1억9천만원 정도입니다. 법인세가 2억3천만원이나 적습니다. 세금 내고 남는 금액이 개인은 5억8천만원, 법인은 8억1천만원입니다. 법인은 남은 8억으로 공장을 짓거나 사람을 더 고용하는 등 투자할 잉여 자금이 많아져, 회사를 키우려면 법인이 훨씬 유리합니다.
2. 가족 법인으로 부동산 임대·투자해 절세한다
부동산임대업을 개인으로 해서 순이익 2억이면 지방세 포함 소득세가 6천166만원입니다. 그런데 법인은 법인세가 대략 1천980만원 정도로, 4천만원 넘게 절세됩니다.
가족 법인으로 상가·오피스텔·땅에 투자할 수도 있습니다. 예를 들어 가족 법인으로 5억짜리 땅을 샀는데 10년 후 15억이 되었다면, 지분율만큼 자산이 증가한 효과가 있습니다. 아버지 25%, 어머니 25%, 아들 25%, 딸 25%로 지분을 가졌다면 상승분 10억에 대해 각자 25%씩, 1인당 2억5천만원씩 자산이 늘어난 셈입니다.
📌 법인으로 부동산에 투자하면 배우자·자녀에게 자연스럽게 수익이 분배되어 증여세 없이 부를 나눌 수 있습니다. 단, 법인이 땅을 팔면 법인세를 내야 하고, 수익금을 배당하면 배당소득세도 내야 합니다.
3. 배당소득 분산으로 절세한다
아버지 혼자 100% 지분을 가진 회사에서 배당을 8천만원 받으면, 금융소득이 2천만원을 초과해 금융소득 종합과세 대상이 됩니다. 그러면 2천만원 초과분이 다른 근로소득·사업소득과 합산되어 더 높은 세율(16.5%~49.5%)로 과세될 수 있습니다.
반면 가족 법인으로 아버지·어머니·아들·딸이 각각 25% 지분을 가지면, 8천만원이 각각 2천만원씩 배당됩니다. 그러면 15.4%로 분리과세를 적용받아 아버지 혼자 받는 것보다 세금을 절약할 수 있고, 자녀들에게 배당금 명목의 자금도 만들어 줄 수 있습니다.
4. 부동산 대신 주식으로 증여·상속하면 취득세가 없다
부동산을 상속받으면 취득세를 내야 합니다. 예를 들어 부동산이 10억이면 취득세를 3천160만원이나 내야 합니다. 그런데 가족 법인 명의로 부동산을 편입시키고 설립 시점부터 가족이 주식을 100% 소유한 경우라면, ‘부동산’이 아니라 법인의 ‘주식’으로 상속받게 됩니다. 부동산 취득이 아니라 주식 승계이기 때문에 취득세가 없습니다.
5. 가족 법인 부동산은 기준시가·장부가액으로 평가할 수 있다.
상속·증여 시 재산 평가는 시세로 하는 게 원칙이라, 시세가 높을수록 세금을 많이 냅니다. 꼬마 빌딩을 직접 상속·증여받으면 보통 감정평가를 받아 시세로 평가합니다. 그런데 가족 법인이 꼬마 빌딩을 갖고 있으면 주식으로 상속·증여가 이루어져, 부동산을 시세가 아니라 기준시가나 장부가액으로 평가하게 됩니다. 평가금액이 감정평가보다 낮게 나와 상속세·증여세를 절세할 수 있습니다.
💡 예를 들어 꼬마 빌딩 감정가액이 20억이라면 기준시가나 장부가액은 15억~17억이 될 수도 있습니다. 부동산으로 받는 것보다 가족 법인 주식으로 받는 게 절세에 유리합니다.
가족 법인은 어떻게 설립할까?
처음 설립할 때 주주를 아버지·어머니·자녀로 구성하면 됩니다. 자본금을 납입하는데, 예를 들어 자본금 2억원이라면 아버지 5천만원, 어머니 5천만원, 아들 5천만원, 딸 5천만원처럼 납입하면 됩니다.
아들·딸이 납입할 돈이 없다면 현금으로 증여하는 방법도 있습니다. 자녀가 만 19세 이상이면 10년에 5천만원까지 증여재산공제를 받아 증여세 없이 줄 수 있습니다.
📌 2024년부터 자녀의 혼인신고일 전후 2년, 또는 자녀가 손자녀를 출산한 날로부터 2년 이내에 추가로 1억을 더 공제받습니다. 자녀 혼인이나 손자녀 출산 시점에 증여하면서 가족 법인을 설립하는 것도 좋은 방법입니다.
자주 묻는 질문 (FAQ)
Q. 가족 법인이 뭔가요?
A. 가족을 주주로 구성해 만든 법인입니다. 법인의 주인은 주주인데, 그 주주를 가족으로 구성한 것입니다.
Q. 가족 법인의 절세 효과가 가장 큰 부분은?
A. 소득세(6%~45%)보다 낮은 법인세(9%~19%)를 적용받는 것이 기본이고, 부동산 투자·배당 분산·주식 증여를 통해 추가 절세가 가능합니다.
Q. 배당을 가족에게 나누면 왜 세금이 줄어드나요?
A. 1인당 금융소득이 2천만원을 넘으면 종합과세(16.5%~49.5%)되지만, 가족 4인이 각 2천만원씩 받으면 15.4% 분리과세로 끝나기 때문입니다.
Q. 부동산을 주식으로 증여하면 정말 취득세가 없나요?
A. 설립 시점부터 가족이 주식을 100% 소유한 가족 법인의 부동산은 부동산이 아닌 주식으로 승계되므로 취득세가 없습니다.
Q. 자녀가 자본금 낼 돈이 없으면 어떻게 하나요?
A. 현금으로 증여하면 됩니다. 만 19세 이상 자녀는 10년에 5천만원까지 증여세 없이 받을 수 있고, 2024년부터 혼인·출산 시 1억을 추가 공제받습니다.
핵심 정리
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #가족법인 #법인절세 #배당소득분산 #금융소득종합과세 #주식증여 #상속증여세 #부동산법인 #법인세 #증여재산공제 #절세방법