부동산 매매업 절세, 단기 양도세 중과 대신 종합소득세로 (6~45%)
핵심 요약
- 부동산 매매업은 계속·반복적으로 부동산을 매매하는 사업으로, 단기 양도 시에도 고율 양도세(40~70%) 대신 종합소득세율(6~45%)로 세금을 낼 수 있는 게 최대 장점이다.
- 취득·양도 비용은 물론 사무실 유지비·인건비·이자·차량유지비 등 각종 경비를 공제할 수 있어 경비 활용도가 높다.
- 단, 조정대상지역 주택·비사업용 토지 등은 비교과세가 적용되고, 매매일이 속한 달 말일부터 2개월 이내 매매차익 예정신고를 해야 하며 85㎡ 초과 주택·상가·공장은 건물분 10% 부가세를 낸다.
부동산 매매업은 계속·반복적으로 부동산(주거용·비주거용 건물, 토지 등)을 매매하는 사업입니다. 원래 부동산을 매매하면 양도소득세를 내지만, 계속·반복적으로 사업으로서 하는 경우에는 사업자등록을 내고 부동산매매업을 할 수 있습니다. 부동산 매매업으로 인정받으려면 사업자등록을 하고 구입한 부동산을 재고 자산으로 장부에 기장해야 합니다. 개인적으로 보유한 부동산과 사업 목적의 판매 부동산을 구별해야 하기 때문입니다.
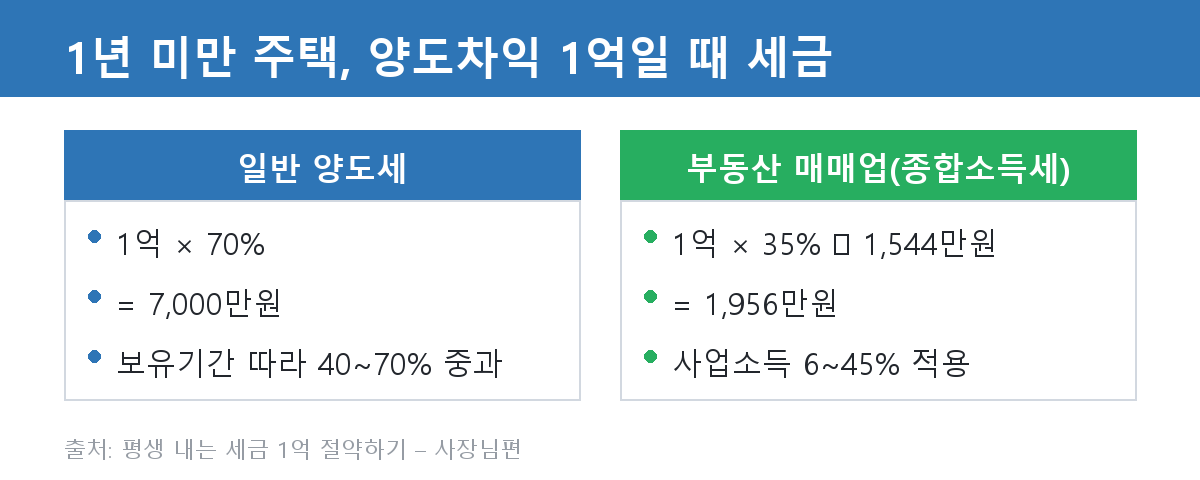
부동산 매매업의 가장 큰 장점은? (양도세 대신 종합소득세)
부동산 매매업의 최대 장점은 단기 양도 시에도 고율의 양도세(40~70%)를 내는 게 아니라 종합소득세율(6~45%)로 세금을 낸다는 것입니다. 양도소득세는 보유기간에 따라 40~70% 중과세율이 적용되지만, 사업소득은 6~45% 종합소득세율이 적용됩니다.
💡 예시 — 보유기간 1년 미만 주택 양도 시 양도차익이 1억원일 경우: 양도세는 7천만원(1억 × 70%)이지만, 종합소득세는 1천956만원(1억 × 35% − 1,544만원)입니다.
⚠️ 단, 조정대상지역 주택·비사업용 토지·미등기 부동산·분양권은 비교과세가 적용되어 양도세와 종합소득세 중 더 큰 세액이 부과됩니다.
부동산매매업은 경비 처리 면에서도 유리합니다. 사업소득은 취득·양도 시 필수 비용은 물론 사무실 유지비, 인건비, 이자비용, 차량유지비 등 각종 비용을 공제할 수 있어 경비 활용도 측면에서 훨씬 유용합니다.
양도세 중과가 적용되지 않아 부동산 매매업이 유리한 경우
- 단기 매매의 경우(구입 후 2년 미만)
- 이자 비용이 많이 들어간 경우: 이자 비용 공제
- 인건비가 들어간 경우: 사업과 관련된 종업원 인건비 공제 가능
- 기타 일반 관리비가 많이 발생하는 경우: 교통비·차량비도 공제 가능
- 사업에서 발생한 결손금이 있는 경우: 매매사업소득과 통산 가능
부동산 매매차익 예정신고를 꼭 해야 한다
개인 부동산 매매업자가 토지 또는 건물을 매매한 경우, 매매일이 속하는 달의 말일부터 2개월 이내에 매매차익 예정신고를 해야 합니다. 매매차익이 없거나 손실이 발생한 경우에도 반드시 신고해야 합니다.
⚠️ 예정신고를 하지 않으면 무신고가산세(20%) 등 가산세가 부과됩니다. 또한 예정신고를 한 후에도 종합소득세 확정신고를 별도로 해야 합니다.
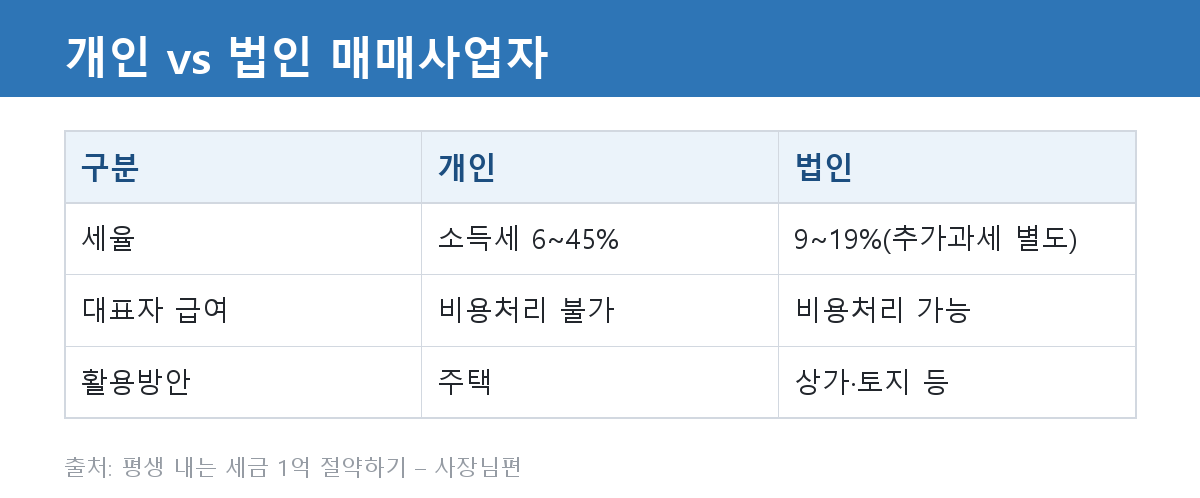
개인 매매사업자 vs 법인 매매사업자, 무엇이 유리할까?
개인 매매사업자는 주로 단기 매매(2년 미만) 시 유리하며, 조정대상지역 주택이나 비사업용 토지는 양도세와 소득세 중 높은 세율이 적용됩니다. 85㎡ 초과 주택이나 상가·공장 건물 매매 시 건물분에 대해 10% 부가가치세가 부과됩니다. 대표자 급여는 비용 처리가 불가하며, 사업 관련 직접비용만 경비로 인정받습니다.
법인 매매사업자는 법인세율(최대 24%)이 적용되고, 주택은 양도차익에 20% 추가과세, 비사업용 토지는 10% 추가과세가 있습니다. 대표자 급여와 각종 비용을 인건비 등으로 비용 처리할 수 있어 세금 절감에 유리합니다. 종합부동산세는 기본 공제가 없으나, 다양한 비용 처리와 이월결손금 공제 등으로 절세 효과를 볼 수 있습니다.
구분 | 개인 매매사업자 | 법인 매매사업자 |
세율 | 소득세 6~45% (조정대상지역 주택·비사업용토지는 비교과세) | 2억 이하 9% / 2억 초과 200억 이하 19% (주택 20%·비사업용토지 10% 추가과세) |
부가세 | 85㎡ 초과 주택 건물분 10% / 상가·공장 건물 10% | 85㎡ 초과 주택 건물분 10% / 상가·공장 건물 10% |
종합부동산세 | 9억원 공제(1세대1주택 12억) / 12억 이하 0.5~1%, 12~25억 1.3~2%, 25~50억 1.5~3% | 기본공제 없음 / 2주택(조정1주택) 2.7%, 3주택(조정2주택) 5% |
대표자 급여 | 비용 처리 불가 | 비용 처리 가능 |
활용방안 | 주택 | 상가·토지 등 |
업종코드는 정확히 선택해야 한다
업종코드는 단순한 분류가 아니라 실제 납부할 세금, 세제혜택, 경비율, 세무조사 리스크 등 사업 전반에 직접 영향을 미치므로, 사업자등록 시 정확하게 선택하는 것이 매우 중요합니다.
업종코드 | 업태 | 종목 | 사업내용 |
703011 | 부동산업 | 주거용 건물 개발 및 공급업 | 주거용 건물 개발 및 공급업, 주거용 건물 재판매(토지 보유 5년 미만) |
703012 | 부동산업 | 주거용 건물 개발 및 공급업 | 구입한 주거용 건물 재판매(토지 보유 5년 이상) |
703014 | 부동산업 | 비주거용 건물 개발 및 공급업 | 비주거용 건물 개발 및 공급업, 비주거용 건물 재판매(토지 보유 5년 미만) |
703015 | 부동산업 | 토지 매매업 | 택지·농지·농장·공업용지 등 토지 및 기타 부동산을 위탁·자영개발, 구입 토지 재판매(토지 보유 5년 미만) |
703021 | 부동산업 | 비주거용 건물 개발 및 공급업 | 비주거용 건물을 건설하여 판매(토지 보유 5년 미만) |
703022 | 부동산업 | 비주거용 건물 개발 및 공급업 | 비주거용 건물을 건설하여 판매(토지 보유 5년 이상) |
703023 | 부동산업 | 비주거용 건물 개발 및 공급업 | 비주거용 부동산을 신축하여 판매(토지 보유 5년 미만) |
703024 | 부동산업 | 비주거용 건물 개발 및 공급업 | 비주거용 부동산을 신축하여 판매(토지 보유 5년 이상) |
부동산 매매업의 단점은?
① 전용면적 85㎡ 초과 주택 부가세 납부
부동산 매매업으로 주택을 거래할 때 전용면적 85㎡ 초과 주택은 부가가치세를 납부해야 합니다. 예를 들어 토지 2억, 건물 1억(공급가액)짜리 전용면적 90㎡ 주택을 매매하면 건물가 1억에 별도로 10% 부가세 1천만원을 납부해야 합니다. 그래서 소비자 판매가격은 3억1천만원(토지 2억 + 건물 1억 + 부가세 1천만원)이 됩니다. 상가·공장을 매매하는 경우도 마찬가지로 건물분에 대해 부가세 10%(일반과세자 기준)를 냅니다.
② 종합소득 합산과세로 세부담이 커질 수 있다
매매소득 외에 근로소득 등 다른 소득이 있으면 종합소득세로 합산과세되어 세부담이 커집니다. 이 경우에는 1인 법인 설립이 더 유리할 수 있습니다.
자주 묻는 질문 (FAQ)
Q. 부동산 매매업이 양도세보다 유리한 이유는 무엇인가요?
A. 단기 양도 시 고율의 양도세(40~70%) 대신 종합소득세율(6~45%)로 세금을 냅니다. 보유 1년 미만 주택의 양도차익 1억 기준 양도세 7천만원 vs 종합소득세 약 1천956만원으로 차이가 큽니다.
Q. 조정대상지역 주택도 종합소득세율로 낮게 낼 수 있나요?
A. 아닙니다. 조정대상지역 주택, 비사업용 토지, 미등기 부동산, 분양권은 비교과세가 적용되어 양도세와 종합소득세 중 더 큰 세액이 부과됩니다.
Q. 매매차익 예정신고는 언제 해야 하나요?
A. 매매일이 속하는 달의 말일부터 2개월 이내에 해야 하며, 차익이 없거나 손실이 나도 반드시 신고해야 합니다. 미신고 시 무신고가산세(20%)가 부과되고, 예정신고 후에도 종합소득세 확정신고를 별도로 해야 합니다.
Q. 개인 매매사업자와 법인 매매사업자 중 무엇이 유리한가요?
A. 단기 매매(2년 미만)는 개인이 유리한 편이고, 대표자 급여·각종 비용 처리와 이월결손금 공제가 필요하면 법인이 유리합니다. 매매소득 외 다른 소득이 많아 합산과세가 부담되면 1인 법인 설립이 더 유리할 수 있습니다.
Q. 주택을 팔 때 부가세를 내야 하나요?
A. 전용면적 85㎡ 초과 주택은 건물분에 10% 부가세를 냅니다. 예를 들어 건물 공급가액 1억이면 1천만원의 부가세가 별도로 붙습니다. 상가·공장도 건물분에 대해 부가세 10%(일반과세자 기준)를 냅니다.
핵심 정리
- 부동산 매매업은 단기 양도 시에도 양도세(40~70%)가 아닌 종합소득세율(6~45%)로 과세되는 게 최대 장점이다.
- 이자·인건비·관리비·차량비 등 경비 공제 폭이 넓고 결손금 통산도 가능하다.
- 조정대상지역 주택·비사업용 토지 등은 비교과세, 매매 후 2개월 내 예정신고 의무가 있다.
- 85㎡ 초과 주택·상가·공장은 건물분 10% 부가세를 내고, 업종코드 선택이 세금·혜택에 직접 영향을 준다.
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #부동산매매업 #부동산매매업절세 #양도세vs종합소득세 #비교과세 #매매차익예정신고 #부동산업종코드 #개인매매사업자 #법인매매사업자 #조정대상지역주택 #부동산세금




부동산 매매업 절세, 단기 양도세 중과 대신 종합소득세로 (6~45%)
핵심 요약
부동산 매매업은 계속·반복적으로 부동산(주거용·비주거용 건물, 토지 등)을 매매하는 사업입니다. 원래 부동산을 매매하면 양도소득세를 내지만, 계속·반복적으로 사업으로서 하는 경우에는 사업자등록을 내고 부동산매매업을 할 수 있습니다. 부동산 매매업으로 인정받으려면 사업자등록을 하고 구입한 부동산을 재고 자산으로 장부에 기장해야 합니다. 개인적으로 보유한 부동산과 사업 목적의 판매 부동산을 구별해야 하기 때문입니다.
부동산 매매업의 가장 큰 장점은? (양도세 대신 종합소득세)
부동산 매매업의 최대 장점은 단기 양도 시에도 고율의 양도세(40~70%)를 내는 게 아니라 종합소득세율(6~45%)로 세금을 낸다는 것입니다. 양도소득세는 보유기간에 따라 40~70% 중과세율이 적용되지만, 사업소득은 6~45% 종합소득세율이 적용됩니다.
💡 예시 — 보유기간 1년 미만 주택 양도 시 양도차익이 1억원일 경우: 양도세는 7천만원(1억 × 70%)이지만, 종합소득세는 1천956만원(1억 × 35% − 1,544만원)입니다.
⚠️ 단, 조정대상지역 주택·비사업용 토지·미등기 부동산·분양권은 비교과세가 적용되어 양도세와 종합소득세 중 더 큰 세액이 부과됩니다.
부동산매매업은 경비 처리 면에서도 유리합니다. 사업소득은 취득·양도 시 필수 비용은 물론 사무실 유지비, 인건비, 이자비용, 차량유지비 등 각종 비용을 공제할 수 있어 경비 활용도 측면에서 훨씬 유용합니다.
양도세 중과가 적용되지 않아 부동산 매매업이 유리한 경우
부동산 매매차익 예정신고를 꼭 해야 한다
개인 부동산 매매업자가 토지 또는 건물을 매매한 경우, 매매일이 속하는 달의 말일부터 2개월 이내에 매매차익 예정신고를 해야 합니다. 매매차익이 없거나 손실이 발생한 경우에도 반드시 신고해야 합니다.
⚠️ 예정신고를 하지 않으면 무신고가산세(20%) 등 가산세가 부과됩니다. 또한 예정신고를 한 후에도 종합소득세 확정신고를 별도로 해야 합니다.
개인 매매사업자 vs 법인 매매사업자, 무엇이 유리할까?
개인 매매사업자는 주로 단기 매매(2년 미만) 시 유리하며, 조정대상지역 주택이나 비사업용 토지는 양도세와 소득세 중 높은 세율이 적용됩니다. 85㎡ 초과 주택이나 상가·공장 건물 매매 시 건물분에 대해 10% 부가가치세가 부과됩니다. 대표자 급여는 비용 처리가 불가하며, 사업 관련 직접비용만 경비로 인정받습니다.
법인 매매사업자는 법인세율(최대 24%)이 적용되고, 주택은 양도차익에 20% 추가과세, 비사업용 토지는 10% 추가과세가 있습니다. 대표자 급여와 각종 비용을 인건비 등으로 비용 처리할 수 있어 세금 절감에 유리합니다. 종합부동산세는 기본 공제가 없으나, 다양한 비용 처리와 이월결손금 공제 등으로 절세 효과를 볼 수 있습니다.
구분
개인 매매사업자
법인 매매사업자
세율
소득세 6~45% (조정대상지역 주택·비사업용토지는 비교과세)
2억 이하 9% / 2억 초과 200억 이하 19% (주택 20%·비사업용토지 10% 추가과세)
부가세
85㎡ 초과 주택 건물분 10% / 상가·공장 건물 10%
85㎡ 초과 주택 건물분 10% / 상가·공장 건물 10%
종합부동산세
9억원 공제(1세대1주택 12억) / 12억 이하 0.5~1%, 12~25억 1.3~2%, 25~50억 1.5~3%
기본공제 없음 / 2주택(조정1주택) 2.7%, 3주택(조정2주택) 5%
대표자 급여
비용 처리 불가
비용 처리 가능
활용방안
주택
상가·토지 등
업종코드는 정확히 선택해야 한다
업종코드는 단순한 분류가 아니라 실제 납부할 세금, 세제혜택, 경비율, 세무조사 리스크 등 사업 전반에 직접 영향을 미치므로, 사업자등록 시 정확하게 선택하는 것이 매우 중요합니다.
업종코드
업태
종목
사업내용
703011
부동산업
주거용 건물 개발 및 공급업
주거용 건물 개발 및 공급업, 주거용 건물 재판매(토지 보유 5년 미만)
703012
부동산업
주거용 건물 개발 및 공급업
구입한 주거용 건물 재판매(토지 보유 5년 이상)
703014
부동산업
비주거용 건물 개발 및 공급업
비주거용 건물 개발 및 공급업, 비주거용 건물 재판매(토지 보유 5년 미만)
703015
부동산업
토지 매매업
택지·농지·농장·공업용지 등 토지 및 기타 부동산을 위탁·자영개발, 구입 토지 재판매(토지 보유 5년 미만)
703021
부동산업
비주거용 건물 개발 및 공급업
비주거용 건물을 건설하여 판매(토지 보유 5년 미만)
703022
부동산업
비주거용 건물 개발 및 공급업
비주거용 건물을 건설하여 판매(토지 보유 5년 이상)
703023
부동산업
비주거용 건물 개발 및 공급업
비주거용 부동산을 신축하여 판매(토지 보유 5년 미만)
703024
부동산업
비주거용 건물 개발 및 공급업
비주거용 부동산을 신축하여 판매(토지 보유 5년 이상)
부동산 매매업의 단점은?
① 전용면적 85㎡ 초과 주택 부가세 납부
부동산 매매업으로 주택을 거래할 때 전용면적 85㎡ 초과 주택은 부가가치세를 납부해야 합니다. 예를 들어 토지 2억, 건물 1억(공급가액)짜리 전용면적 90㎡ 주택을 매매하면 건물가 1억에 별도로 10% 부가세 1천만원을 납부해야 합니다. 그래서 소비자 판매가격은 3억1천만원(토지 2억 + 건물 1억 + 부가세 1천만원)이 됩니다. 상가·공장을 매매하는 경우도 마찬가지로 건물분에 대해 부가세 10%(일반과세자 기준)를 냅니다.
② 종합소득 합산과세로 세부담이 커질 수 있다
매매소득 외에 근로소득 등 다른 소득이 있으면 종합소득세로 합산과세되어 세부담이 커집니다. 이 경우에는 1인 법인 설립이 더 유리할 수 있습니다.
자주 묻는 질문 (FAQ)
Q. 부동산 매매업이 양도세보다 유리한 이유는 무엇인가요?
A. 단기 양도 시 고율의 양도세(40~70%) 대신 종합소득세율(6~45%)로 세금을 냅니다. 보유 1년 미만 주택의 양도차익 1억 기준 양도세 7천만원 vs 종합소득세 약 1천956만원으로 차이가 큽니다.
Q. 조정대상지역 주택도 종합소득세율로 낮게 낼 수 있나요?
A. 아닙니다. 조정대상지역 주택, 비사업용 토지, 미등기 부동산, 분양권은 비교과세가 적용되어 양도세와 종합소득세 중 더 큰 세액이 부과됩니다.
Q. 매매차익 예정신고는 언제 해야 하나요?
A. 매매일이 속하는 달의 말일부터 2개월 이내에 해야 하며, 차익이 없거나 손실이 나도 반드시 신고해야 합니다. 미신고 시 무신고가산세(20%)가 부과되고, 예정신고 후에도 종합소득세 확정신고를 별도로 해야 합니다.
Q. 개인 매매사업자와 법인 매매사업자 중 무엇이 유리한가요?
A. 단기 매매(2년 미만)는 개인이 유리한 편이고, 대표자 급여·각종 비용 처리와 이월결손금 공제가 필요하면 법인이 유리합니다. 매매소득 외 다른 소득이 많아 합산과세가 부담되면 1인 법인 설립이 더 유리할 수 있습니다.
Q. 주택을 팔 때 부가세를 내야 하나요?
A. 전용면적 85㎡ 초과 주택은 건물분에 10% 부가세를 냅니다. 예를 들어 건물 공급가액 1억이면 1천만원의 부가세가 별도로 붙습니다. 상가·공장도 건물분에 대해 부가세 10%(일반과세자 기준)를 냅니다.
핵심 정리
이 글은 도서 「평생 내는 세금 1억 절약하기 – 사장님편」의 내용을 바탕으로 작성되었습니다. 개별 사례는 사업 형태·지역·시점에 따라 달라질 수 있으니 적용 전 세무 전문가와 상담하시기 바랍니다.
태그: #부동산매매업 #부동산매매업절세 #양도세vs종합소득세 #비교과세 #매매차익예정신고 #부동산업종코드 #개인매매사업자 #법인매매사업자 #조정대상지역주택 #부동산세금